مشاوره
 قیمت روز علی پی

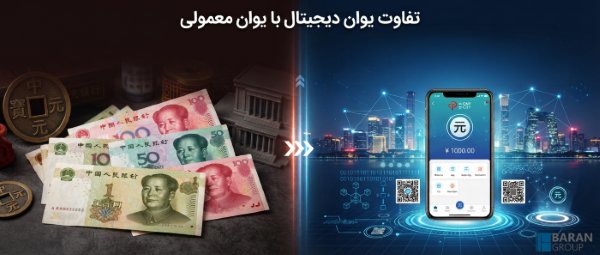
تفاوت یوان دیجیتال با یوان معمولی، راهنمای کامل e-CNY
دریافت مشاورهدر سال های اخیر، بانک مرکزی چین گام بزرگی در مسیر دیجیتالی کردن پول ملی برداشته و همین موضوع باعث شده بسیاری از بازرگانان و علاقه مندان به بازار چین با پرسشی جدی روبه رو شوند: تفاوت یوان دیجیتال با یوان معمولی دقیقا در چه چیزی است و این تفاوت چه تأثیری بر پرداخت ها و حواله های بین المللی دارد؟ برخلاف تصور رایج، یوان دیجیتال صرفا یک نسخه ی الکترونیکی از یوان کاغذی نیست؛ ماهیت، ساختار فنی و کاربردهای آن با یوان سنتی تفاوت های مشخصی دارد که هر کسی که قصد تجارت، سرمایه گذاری یا انتقال پول به چین را دارد باید آن ها را بشناسد. در این مقاله، این تفاوت ها را به صورت شفاف بررسی می کنیم و روشن می سازیم که هر یک از این دو در چه شرایطی برای شما کاربرد دارند.
یوان دیجیتال (e-CNY) چیست؟
یوان دیجیتال (e-CNY) نسخه ی الکترونیکی و رسمی پول ملی چین است که مستقیما توسط بانک خلق چین (PBOC) صادر و مدیریت می شود. این ارز، برخلاف ارزهای دیجیتال غیرمتمرکز مانند بیت کوین، هیچ نوسان قیمتی مستقل ندارد و ارزش آن دقیقا برابر با یوان فیزیکی است؛ به همین دلیل آن را «ارز دیجیتال بانک مرکزی» یا CBDC می نامند. بانک مرکزی چین از سال ۲۰۱۴ روی طراحی این سیستم کار کرده و از سال ۲۰۱۹ آزمایش عمومی آن را در چند شهر بزرگ این کشور آغاز کرده است. این سیستم امکان استفاده از قراردادهای هوشمند را نیز فراهم می کند و تراکنش ها را برای نهادهای نظارتی قابل ردیابی می سازد، بدون آنکه ناشناس بودن کامل ارزهای غیرمتمرکز را داشته باشد. برخلاف حواله یوان چین که هم اکنون از طریق صرافی ها و حساب های بانکی انجام می شود، تراکنش های یوان دیجیتال مستقیما در کیف پول رسمی این ارز و بدون واسطه ی بانک تجاری ثبت می شوند.
| جدول تفاوت یوان دیجیتال با یوان معمولی | ||
|---|---|---|
| محور مقایسه | یوان معمولی (CNY/RMB) | یوان دیجیتال (e-CNY) |
| شکل و نگهداری | اسکناس، سکه یا ماندهی حساب بانکی | رشتهدادهی رمزنگاریشده در کیف پول رسمی |
| کسب سود | امکان سپردهگذاری و دریافت سود بانکی دارد | سودی تعلق نمیگیرد |
| ردیابی تراکنش | بستگی به مسیر انتقال (بانک یا صرافی) دارد | مستقیماً برای بانک خلق چین قابل مشاهده است |
| واسطهی تراکنش | از طریق حساب بانکی یا صرافی منتقل میشود | بدون واسطهی بانک تجاری، مستقیم بین کیفپولها |
تفاوت یوان دیجیتال با یوان معمولی (CNY/RMB)
یوان دیجیتال و یوان معمولی در سه محور اصلی با هم تفاوت دارند: شکل نگهداری، امکان کسب سود و میزان ردیابی تراکنش. یوان معمولی هم به صورت اسکناس فیزیکی و هم در قالب مانده ی حساب بانکی وجود دارد و دارنده ی آن می تواند از طریق سپرده گذاری سود بانکی دریافت کند؛ یوان دیجیتال اما تنها در کیف پول الکترونیکی رسمی نگهداری می شود و بانک مرکزی چین آن را جایگزین مستقیم پول نقد طراحی کرده، نه ابزار سرمایه گذاری، و به همین دلیل هیچ سودی به آن تعلق نمی گیرد. در ادامه، این تفاوت ها را به تفکیک بررسی می کنیم:
- شکل و نگهداری: یوان معمولی به صورت اسکناس، سکه یا مانده ی حساب بانکی وجود دارد؛ یوان دیجیتال صرفاً یک رشته داده ی رمزنگاری شده در کیف پول الکترونیکی رسمی است.
کسب سود: سپرده ی یوان معمولی در بانک سود تعلق می گیرد؛ یوان دیجیتال، مانند پول نقد، هیچ سودی تولید نمی کند. - ردیابی تراکنش: تراکنش های یوان دیجیتال به طور مستقیم برای بانک خلق چین قابل مشاهده هستند؛ گردش یوان معمولی از طریق بانک های تجاری یا صرافی ها انجام می شود و شفافیت آن به مسیر انتقال بستگی دارد.
- واسطه ی تراکنش: یوان دیجیتال بدون نیاز به بانک تجاری، مستقیما بین کیف پول ها جابه جا می شود؛ یوان معمولی معمولا از طریق حساب بانکی یا صرافی منتقل می شود.
آیا یوان دیجیتال همان روش های سنتی حواله یوان است؟
خیر، یوان دیجیتال و روش های سنتی حواله یوان دو مفهوم کاملاً جدا از هم هستند و نباید آن ها را یکی فرض کنید. یوان دیجیتال یک ارز رسمی صادرشده توسط بانک مرکزی چین است، در حالی که روش هایی مانند حواله یوان سفید یک شیوه ی انتقال پول از طریق شبکه ی صرافی ها و حساب های بانکی محسوب می شوند، نه یک نوع ارز جداگانه. برخی منابع این دو مفهوم را با هم اشتباه می گیرند و چنین القا می کنند که حواله ی سنتی یوان بر پایه ی فناوری ارز دیجیتال بانک مرکزی چین عمل می کند، اما این ادعا نادرست است؛ حواله ی سنتی همچنان از مسیر بانکی و صرافی عبور می کند و ارتباطی مستقیم با کیف پول رسمی یوان دیجیتال ندارد.
نکته ی دیگری که در این میان اهمیت دارد، تفکیک یوان به نسخه ی داخلی و بین المللی است؛ موضوعی که مستقیما به روش های سنتی انتقال پول مربوط می شود و در مقاله ی تفاوت یوان داخلی و بین المللی به طور کامل بررسی شده است. یوان دیجیتال چنین تفکیکی ندارد و در حال حاضر، صرف نظر از محل صدور، تنها در چارچوب داخلی چین و توسط کاربران دارای شناسه ی ملی این کشور قابل استفاده است.
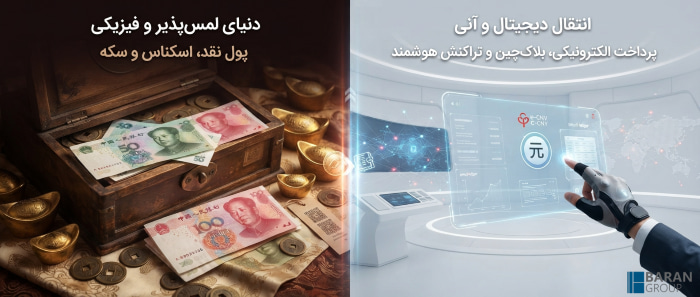
کاربرد یوان دیجیتال در حواله و پرداخت های بین المللی
یوان دیجیتال در سطح بین المللی عمدتا از طریق پلتفرم چندجانبه ی mBridge (با مشارکت بانک خلق چین، اداره ی پولی هنگ کنگ، بانک مرکزی تایلند، امارات و عربستان) و پایلوت های گردشگری مرزی وارد چرخه ی پرداخت های فرامرزی شده، نه از طریق حواله ی مستقیم فردبه فرد مانند روش های سنتی؛ با این حال، ایران هنوز عضو این شبکه نیست و بازرگانان ایرانی در حال حاضر دسترسی مستقیمی به این زیرساخت برای حواله ندارند. کاربردهای فعلی این ارز در سطح بین المللی را می توان این گونه خلاصه کرد:
- تسویه ی عمده ی بانک مرکزی به بانک مرکزی: روی پلتفرم mBridge، بیش از ۵۵ میلیارد دلار تراکنش فرامرزی تسویه شده که بیش از ۹۵ درصد آن با یوان دیجیتال بوده است.
- پرداخت گردشگران خارجی: در هنگ کنگ، ماکائو، تایلند، لائوس، کامبوج و سنگاپور، گردشگران چینی از کیف پول یوان دیجیتال برای خرید از فروشگاه های محلی با اسکن کد QR استفاده می کنند.
- دسترسی محدود کاربران خارجی: بانک خلق چین در برخی پایلوت ها به گردشگران غیرچینی اجازه داده کیف پول یوان دیجیتال با سقف مشخص باز کنند و آن را با کارت بانکی خارجی شارژ کنند.
- تسویه ی تجارت کالا و انرژی: استفاده از این پلتفرم برای معاملات مرتبط با انرژی و کالاهای اساسی بین کشورهای عضو رو به گسترش است.
| مزایا و محدودیت های یوان دیجیتال | |
|---|---|
| مورد | شرح |
| مزیت سرعت | تسویه در چند ثانیه از طریق mBridge، در برابر چند روز کاری در تسویهی بانکی سنتی |
| مزیت هزینه | حذف واسطههای بانکی متعدد و کاهش هزینهی تسویهی فرامرزی |
| محدودیت دسترسی | نیاز به حساب یا شناسهی ملی چینی برای دریافت یا ارسال یوان دیجیتال |
| محدودیت شمول ایران | ایران عضو پروژهی mBridge یا پایلوتهای یوان دیجیتال نیست |
مزایا و محدودیت های یوان دیجیتال برای بازرگانان ایرانی
با وجود مزایای یوان دیجیتال در پرداخت های بین مرزی مانند سرعت تسویه و کاهش هزینه ی واسطه، تفاوت یوان دیجیتال با یوان معمولی در دسترسی، همچنان مهم ترین محدودیت آن برای بازرگانان ایرانی است. مزایای این ارز در سطح بین المللی از دو ویژگی فنی آن نشأت می گیرد؛ محدودیت های آن نیز عمدتا به سیاست های دسترسی بانک خلق چین برمی گردد:
- مزیت سرعت: تسویه از طریق mBridge در عرض چند ثانیه انجام می شود، در برابر چند روز کاری رایج در تسویه ی بانکی سنتی.
- مزیت هزینه: حذف واسطه های بانکی متعدد در تراکنش های فرامرزی می تواند هزینه ی تسویه را کاهش دهد.
- محدودیت دسترسی: بازرگان ایرانی برای دریافت یا ارسال یوان دیجیتال باید حساب یا شناسه ی ملی چینی داشته باشد؛ چیزی که در حال حاضر برای اغلب فعالان تجاری ایرانی فراهم نیست.
- محدودیت شمول ایران: ایران عضو پروژه ی mBridge یا پایلوت های گردشگری یوان دیجیتال نیست، بنابراین مسیر رسمی و مستقیمی برای استفاده از این ارز در تجارت ایران و چین هنوز تعریف نشده است.
آینده یوان دیجیتال و تاثیرش بر تجارت جهانی
با گسترش تدریجی زیرساخت هایی مانند mBridge، پیش بینی می شود تفاوت یوان دیجیتال با یوان معمولی در آینده از یک موضوع صرفا فنی به یک عامل مؤثر در ساختار تجارت جهانی تبدیل شود. شورای آتلانتیک اعلام کرده که تا پایان سال ۲۰۲۵، در کنار جایگاه پیشرو چین، ۱۳۶ کشور دیگر نیز در مراحل توسعه، آزمایش یا راه اندازی ارز دیجیتال بانک مرکزی خود قرار دارند؛ روندی که نشان می دهد رقابت بر سر زیرساخت پرداخت دیجیتال میان بانک های مرکزی جدی تر شده است. با این حال، تحلیل گران تأکید دارند یوان دیجیتال به تنهایی جایگاه دلار در نظام پرداخت جهانی را به طور کامل تغییر نمی دهد، بلکه بازتعریف آرام و تدریجی زیرساخت مالی بین المللی را در سال های آینده رقم می زند. برای بازرگانان ایرانی، معنای عملی این روند آن است که در کوتاه مدت همچنان باید از روش های رایج حواله استفاده کرد، اما رصد این تحولات برای تصمیم گیری های تجاری بلندمدت اهمیت دارد.
بیشتر بخوانید: دلایل برگشت خوردن حواله یوان
جمع بندی
در این مقاله، تفاوت یوان دیجیتال با یوان معمولی را از جنبه های مختلف مانند ماهیت فنی و نحوه ی نگهداری گرفته تا کاربرد فعلی آن در تسویه های بین المللی و محدودیت های پیش روی بازرگانان ایرانی پیگیری کردیم. با وجود رشد سریع زیرساخت هایی مانند mBridge، در حال حاضر مسیر مستقیمی برای استفاده از یوان دیجیتال در تجارت ایران و چین وجود ندارد و روش های سنتی حواله همچنان گزینه ی اصلی باقی می مانند. اگر برای انتقال پول یا پرداخت به تأمین کنندگان چینی خود به مشاوره یا اجرای امن این فرایند نیاز دارید، تیم باران پی آماده ی همراهی شماست و می تواند بهترین روش حواله را متناسب با نوع و حجم معامله ی شما پیشنهاد دهد.